
四千美元得而復失:黃金整數關,量的是邊際買家結構
現貨黃金於10月30日跌破每盎司4,000美元,本文從央行購金、ETF資金與金飾需求的彈性差異,對照1980與2011年整數關後的跨週期路徑,拆解回檔階段的受惠與承壓對象。
1980年1月,現貨黃金在每盎司850美元見頂,下一次回到這個價位已是2008年1月,中間相隔28年。2011年9月的高點1,921美元,則等到2020年7月才被改寫,橫亙在兩個高點之間的,是連續四年空頭與最大約45%的回撤。2025年10月30日,現貨黃金跌破4,000美元整數關卡,日內跌幅0.53%;同日現貨白銀跌幅擴大至1%,報51.58美元。
這條整數線握在手上的時間不長。金價十月上旬首次站上4,000美元,10月20日盤中高點約4,380美元,其後八個交易日回撤約8.7%。即使如此,年初以來漲幅仍超過五成。整數關卡本身沒有內建的基本面意義,它攤開的是兩個更實際的問題:這輪多頭由誰在邊際推動,以及成本曲線距離當前價位有多遠。
三層買盤,三種價格彈性
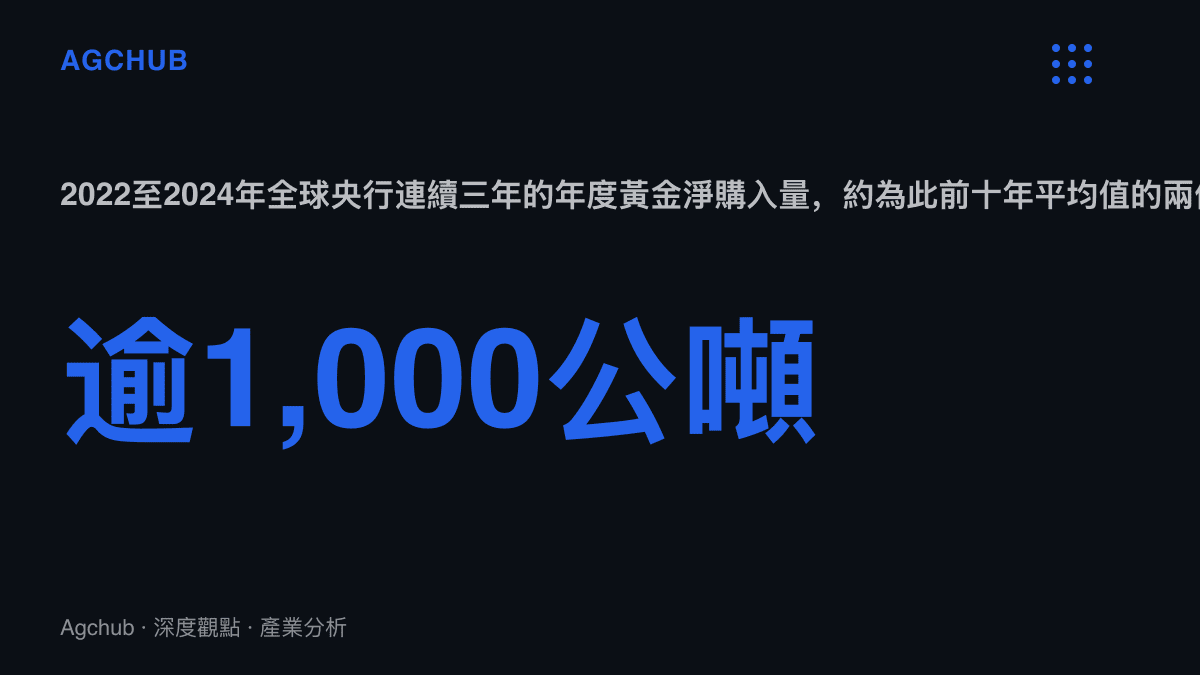
第一層是央行。世界黃金協會統計,2022年至2024年全球央行連續三年每年淨購入黃金逾1,000公噸,約為2010年至2021年平均值的兩倍。這股買盤的動機在儲備多元化,對短期價格的敏感度低,個位數百分比的回檔改變不了採購節奏,它構成這輪行情的下檔。
第二層是投資資金。全球黃金ETF在2023年、2024年連續兩年淨流出之後,2025年轉為大幅淨流入,十月行情加速階段又疊加期貨市場的投機多單。這層資金對利率與美元方向最敏感,也是整數關失守當日的主要賣壓來源。
第三層是金飾與實物零售,約佔全年黃金需求的一半,對價格呈負彈性。中國黃金協會數據顯示,2024年中國金飾消費量年減約25%,價格越漲、克重越縮、交易越淡。四千美元價位上,這層需求處於量縮狀態,回收金供給反而隨價格放大,兩者共同壓抑實物溢價。
整數關失守當日,直接退場的通常是第二層;第一層的採購節奏是否改變,得逐季數據才能驗證。
成本曲線很遠,利潤帶很厚
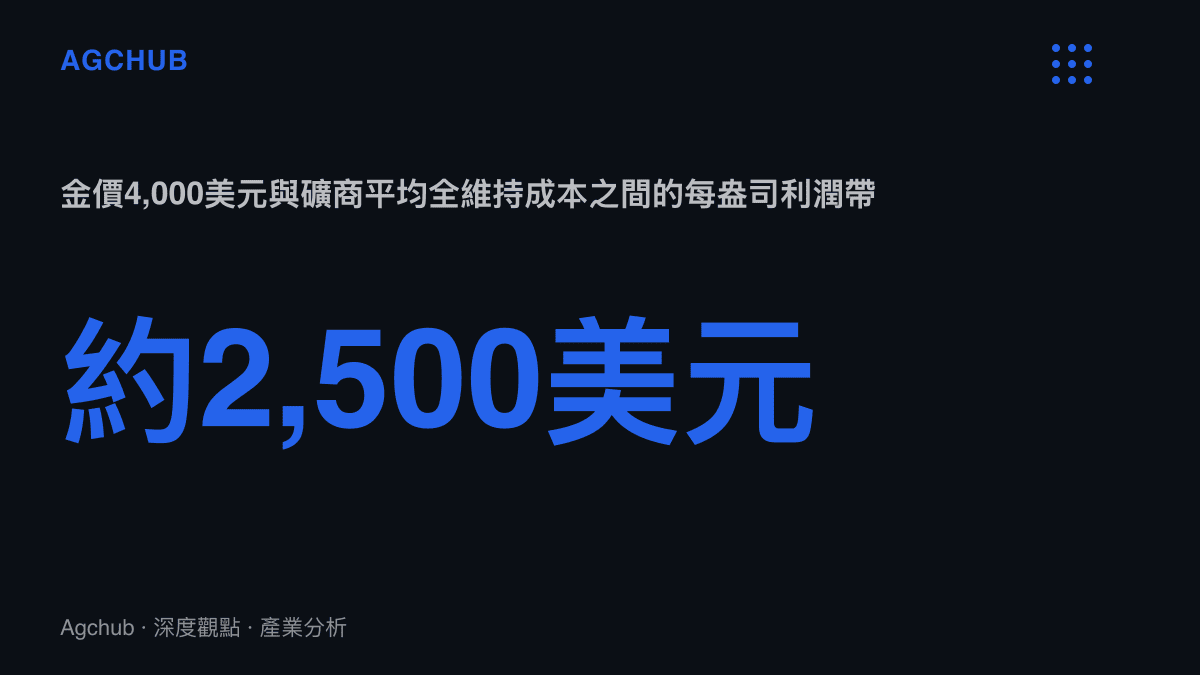
技術分析常講「成本支撐」,這個說法在四千美元價位很難成立。2025年上半年,全球金礦平均全維持成本(AISC)升至每盎司約1,400至1,500美元,續創歷史新高,但與4,000美元的金價相比,每盎司利潤帶仍超過2,500美元,毛利率逾六成。回撤8.7%之後,礦商的獲利結構幾乎未被觸及。
對照2015年的週期底部:當時金價最低跌至每盎司約1,050美元,貼近甚至跌破多數礦商的全維持成本,產業出現關礦、資產減記與整併,供給收縮才鋪出下一輪多頭的起點。現在的價位離成本曲線太遠,供給端沒有調整的誘因,所謂支撐只能來自需求端的資金流,也就是前面兩層買盤的延續性。整數關檢驗的是流量,生產端在這個價位不提供任何收縮機制。
白銀的51.58美元:另一條需求曲線
白銀的市場結構與黃金不同。黃金需求以儲備與投資為主,白銀超過一半的需求來自工業,其中光伏用銀2024年已接近兩億盎司,連年改寫紀錄。十月白銀盤中一度站上54美元,1980年約50美元與2011年約49.8美元的兩個名目高點被同時越過;10月30日回跌1%至51.58美元,仍站在這兩個舊高點之上。
金銀比是衡量兩者結構落差的尺。四月這個比率一度高於100,10月30日收斂至78上下(4,000美元除以51.58美元約77.6)。比率快速收斂通常出現在行情的動能階段,白銀以較高貝塔放大黃金趨勢;回檔階段的跌幅同樣會被放大,當日1%對0.53%的落差就是縮影。對下遊的傳導更直接:銀漿是光伏電池主要非硅成本之一,銀價每上漲一美元,電池片金屬成本同步墊高,少銀化技術的替代時程被迫提前。
回撤的力學:八個交易日8.7%
這次整數關失守的觸發點相當明確。聯準會十月會議調降利率一碼,對十二月再降息的路徑卻語帶保留,美元指數自波段低點反彈,以美元計價的黃金隨之回跌。利率預期的重排沿資金成本傳導至各類資產,先前拆解過的AI融資熱潮下美元債利差的重算順序,就是同一條傳導鏈落在信用市場的版本。
歷史上,拋物線行情的解算速度一向快於累積速度。2011年9月6日見頂後三週,金價自1,921美元最低跌至約1,535美元,回撤約兩成;1980年1月的850美元高點之後,兩個月內最低回到500美元下方,回撤逾四成。以這兩組座標衡量,8.7%的回撤屬於常規波動。後續值得追蹤的變數有三項:全球黃金ETF的月度流向、世界黃金協會第三季央行購金數據、美元指數反彈的持續性。任何一項轉向,都會改寫這個關卡的性質。
受惠與承壓的順序
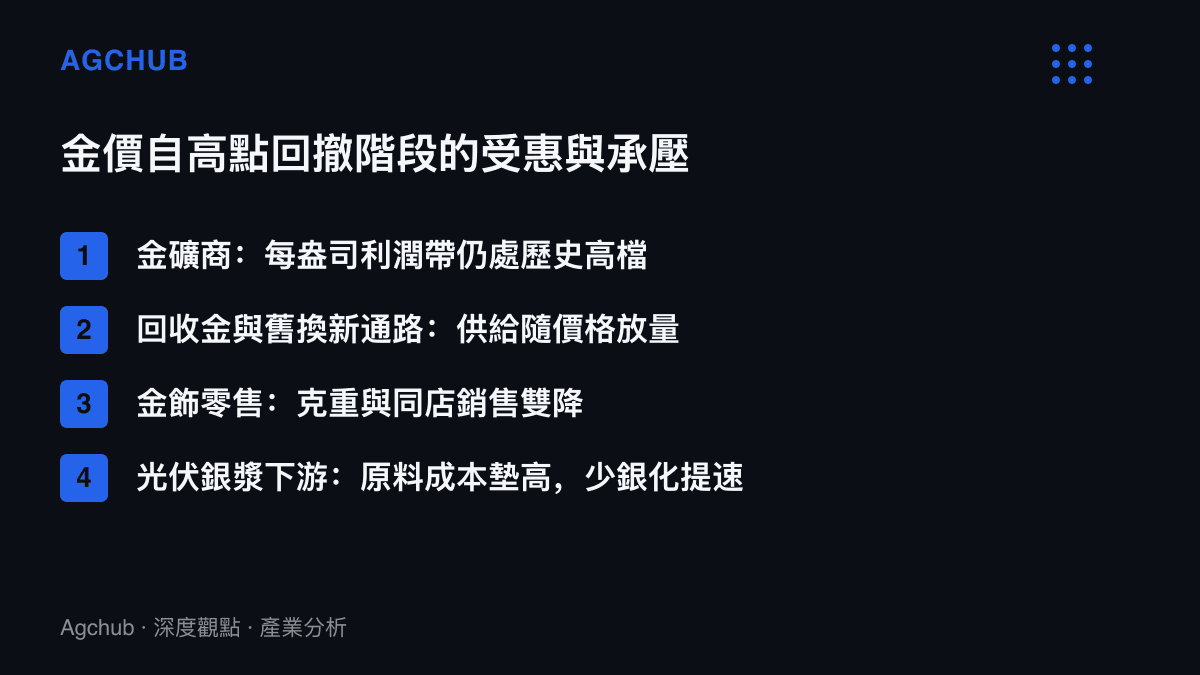
回檔階段各主體的帳本並不一致。金礦商的利潤帶仍在歷史高檔,金價即使再回落至3,500美元,每盎司利潤仍是2020年行情啟動前的兩倍以上;回收金與舊金換新通路受惠於高價,供給端持續放量。承壓的一方是金飾零售,龍頭業者近幾季同店銷售出現兩位數下滑,產品線被迫轉向輕克重與按克計價;光伏銀漿下遊則面對原料成本墊高對電池毛利的擠壓。期貨市場的高槓桿多單,在整數關附近的清算與保證金追繳,則是短線波動被放大的直接原因。
三種情境
情境一,區間換手。央行購金維持每年千噸級節奏,ETF淨流入放緩但未逆轉,金價在三至六個月內於3,700至4,400美元區間整理,4,000美元從阻力轉為中樞。
情境二,多頭結算。美元與實質利率持續反彈,ETF由流入轉為流出,投機多單清算引發連鎖賣壓,金價向3,000至3,200美元靠攏,重演2011年之後的多年調整,白銀跌幅倍於黃金。
情境三,換手後再攻。聯準會重啟連續降息、美元轉弱,整數關完成籌碼沉澱後金價改寫高點,金銀比進一步收斂至70以下。
三種情境的分水嶺都不在整數關本身。四千美元距離成本曲線很遠,距離歷史高點很近,它的支撐來自每月仍在進場的儲備買盤,生產端在這個價位不提供緩衝。一旦央行購金節奏放緩,回撤深度將由槓桿資金的行為決定,那條路徑,1980年與2011年已各自演示過一次。