
離開角色池的第五款:星布谷地 12 月 4 日全球公測,米哈遊押注生活模擬市場
米哈遊宣布星布谷地12月4日全球公測,本文從五款自研遊戲的上線間隔與收入模型差異切入,對照動物森友會、口袋露營廣場與摩爾莊園手遊的跨週期軌跡,拆解行動端生活模擬的市場缺口與上線後三種情境。
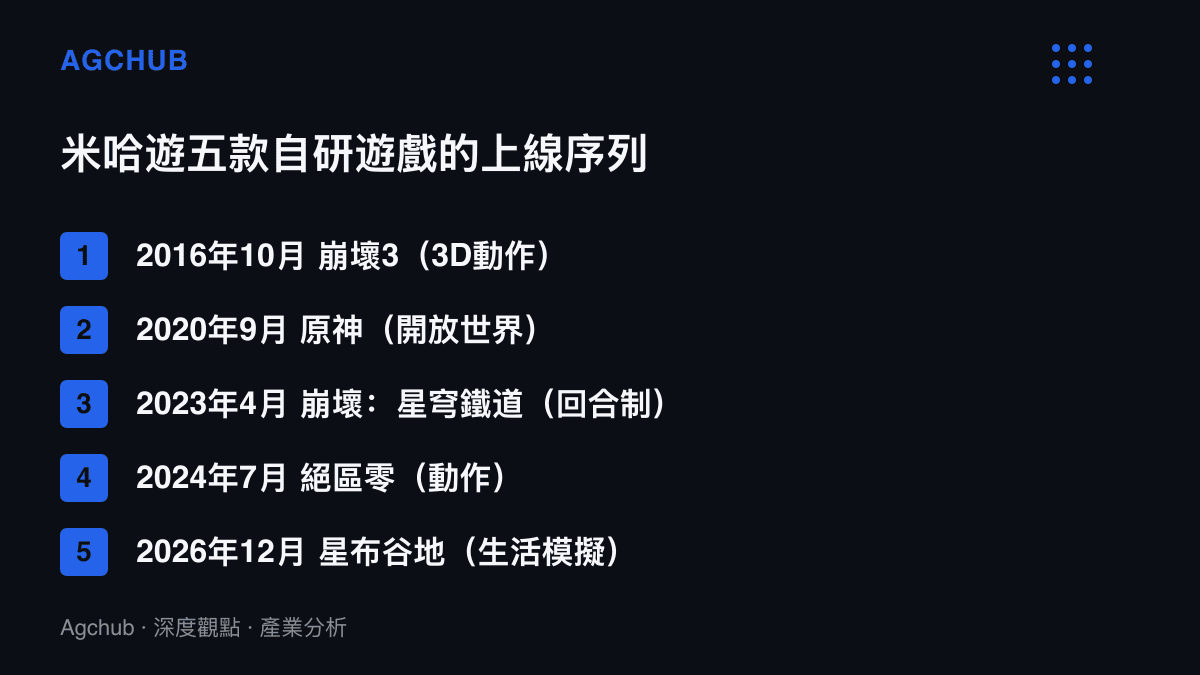
米哈遊的自研產品序列出現了一個斷點。2016 年 10 月的崩壞 3、2020 年 9 月的原神、2023 年 4 月的崩壞:星穹鐵道、2024 年 7 月的絕區零,四款遊戲的核心循環全部建立在戰鬥與角色養成之上,收入結構共享同一套角色池機制。官方宣布 12 月 4 日全球公測的星布谷地,是這條序列裡第一款把戰鬥從主循環移除的作品。定檔 PV 的文案關鍵詞換成了星球與生活,預約獎勵給的是「星空貼貼手燈」與「小星苗」套裝,11 月 1 日晚間的前瞻特別節目與已經先行上線的創作者激勵計畫,把上市前的準備期壓進五週之內。
產品組合的第五個位置
先看間隔。崩壞 3 到原神隔了近四年,原神到星穹鐵道約兩年半,星穹鐵道到絕區零縮到約十四個月,絕區零到星布谷地又拉回近兩年半。四款前作在付費端高度同構:人民幣 648 元的儲值檔位、42 天一個版本的內容循環、以角色強度為軸的抽取動機。第三方市調機構 Sensor Tower 估算,原神上線首年手遊端流水即突破 20 億美元;上海市企業聯合會的百強榜單資料記錄了米哈遊 2022 年營收約人民幣 273 億元。這組數字的地基,是高客單價乘以高付費意圖的核心使用者。
星布谷地換掉了算式的兩端。生活模擬的付費動機從強度移向外觀,服裝與家具取代角色和武器的位置,單筆消費金額下降,付費滲透率與留存週期必須同步上升,總量才補得齊。對一家付費能力已被反覆驗證的公司,這是第一次把成長押在低客單價乘以長留存的組合上,目標客羣也從重度二次元使用者向外擴張。對既有四款產品的內部排擠預計有限,真正的風險在品類經驗:米哈遊的營運、平衡與版本方法論,全部是在戰鬥型產品上長出來的。
買斷制驗證的規模,行動端的空白
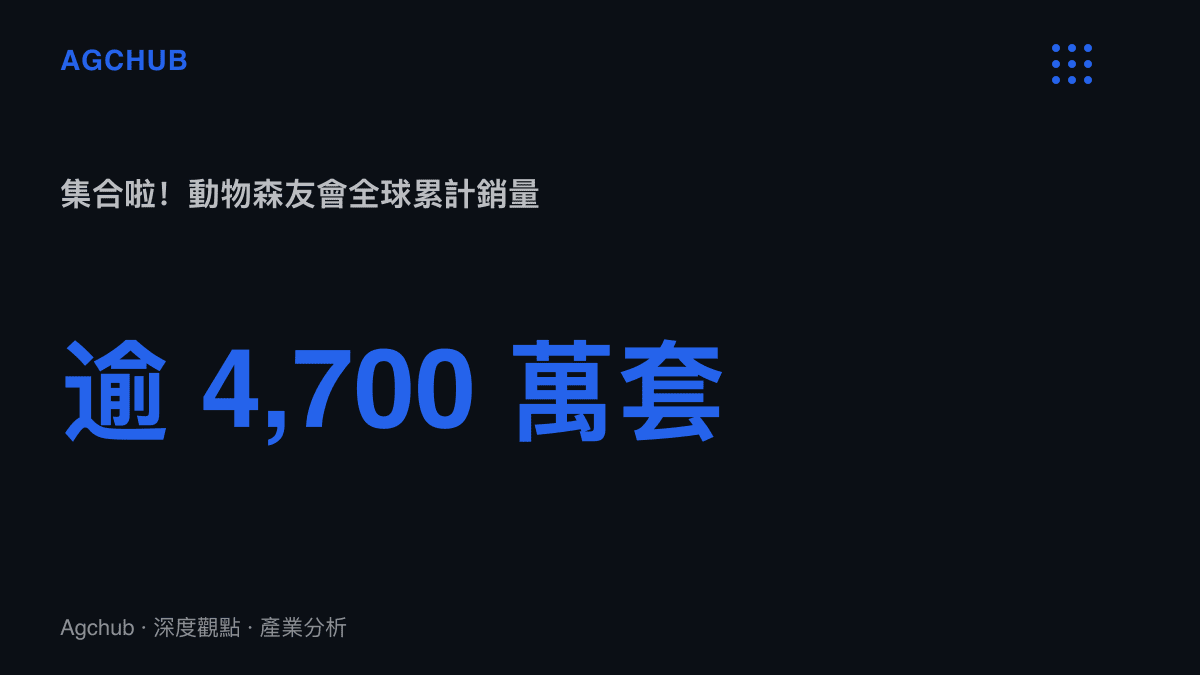
需求規模沒有疑問。集合啦!動物森友會 2020 年 3 月上市,任天堂財報揭露的累計銷量超過 4,700 萬套,對應 Switch 超過 1.4 億臺的裝機量,滲透率約三成,屬於買斷制、主機綁定的成功方程式;2021 年推出的付費擴充內容幸福樂園再以約 25 美元測試加購邊界。任天堂自己的行動端嘗試則是反向對照:動物森友會 口袋露營廣場 2017 年 11 月上線,營運七年後於 2024 年 11 月終止線上服務,改以約 10 美元的買斷版應用程式收尾。行動端生活模擬的長線營運,連任天堂都沒有跑通。
中國市場的對照組同樣清楚。摩爾莊園手遊 2021 年 6 月上線,首月衝進 iOS 暢銷榜前十,半年內排名滑出百名之外,懷舊流量撐起的首月曲線沒能轉成留存。心動公司的心動小鎮 2024 年 7 月上線,是目前仍穩定營運的國產行動端同品類產品,證明市場養得活一款慢節奏生活模擬,但全球發行能力與頭部位置至今懸缺。星布谷地選擇全球同步公測,對準的就是這個缺口:米哈遊在原神與絕區零上累積的多語言發行與跨平臺帳號體系,是摩爾莊園與心動小鎮都不曾具備的基礎建設。12 月 4 日的檔期也落在年末,寒假與連假時段的留存表現通常優於平日,動森當年同樣受惠於 2020 年上半年的居家需求。
收入欄位的移動
免費下載的生活模擬,收入大致落在兩類科目:服裝家具的一次性販售,以及月卡與戰令類的訂閱禮包。相較角色池,這套結構缺少數值壓力,付費縱深淺,必須靠活躍基數補量。創作者激勵計畫提前於公測上線的原因在此:生活模擬沒有強度差距可以放進買量素材,家園佈置與島嶼參觀類的實機影片才是主要轉換媒介。把行銷預算的一部分換成創作者的產出分成,等於將獲客成本從廣告欄位移往內容生態欄位,米哈遊在原神時期已經反覆演練過這套循環,這次是把它搬到一個全新品類。
更長的帳在實體商品。生活模擬的角色與場景,貼近從絨毛玩具到家居雜貨的實體商品帶,圖庫擴張速度通常快於戰鬥型 IP。米哈遊在耳機品類已驗證過這條路,把角色耳機做成可複製的產品公式,499 元禮盒在聲學成本之外收取角色溢價。星布谷地的家具與服裝體系,等於替這條產品線補上新的圖庫來源,授權與自營週邊的毛利結構,和遊戲內的外觀販售互為鏡像。
12 月 4 日之後的三種情境
傳導順序上,最先受惠的是內容平臺與創作者,激勵預算在上線前已開始結算;其次是週邊代工與授權渠道。承壓端集中在同品類在營產品,心動小鎮的目標客羣與星布谷地重疊度最高,用戶時長的排擠會先於收入數字反映;中度戰鬥手遊的非核心用戶池,也可能被低操作門檻的品類分流。
情境一,穩態長青。首月靠預約量與米哈遊自家產品交叉導流衝高活躍,留存曲線在兩個月後趨穩,收入規模接近心動小鎮的量級再經全球發行放大,版本節奏比照長青手遊以月更檔期養成的內容階梯推進。
情境二,摩爾莊園曲線。嘗鮮流量主導首月榜單,缺少強度追求的使用者缺乏留存理由,三到六個月活躍快速回落,營運端被迫以大型聯動與內容重製拉回曲線,行銷費用轉為救回留存的主要支出。
情境三,破圈。種植與佈置不要求動作操作與數值理解,若社羣傳播成立,活躍規模有機會觸及休閒頭部產品的水位,外觀、週邊與聯名佔收入的比重將超過遊戲內儲值,這也是三種情境裡唯一改變米哈遊收入結構的一種。
上線前可觀察的先行指標只有兩組:官方公布的預約口徑,以及 11 月 1 日前瞻節目裡商業化內容的著墨比例。前者決定首月基數,後者透露米哈遊自己對這款遊戲的收入預期。前四款遊戲的首月榜單位置都能直接換算成角色池模型的收入推估,第五款不行,這正是這次公測值得單獨攤開來算的原因。