
三麗鷗與 VIVANT 終止合作:權利金之外,拆夥還有兩筆帳
三麗鷗以官方聲明確認與 VIVANT 終止合作,本文從三麗鷗約三成的營業利益率、中國市場四層授權分發結構與退出條款的結算順序,拆解拆夥在權利金、庫存與消費端三層的傳導,並推演三種收場。
同一紙終止合作的聲明,落在兩本帳上。三麗鷗(Sanrio)近日透過官方管道確認與 VIVANT 結束合作,話題隨即登上抖音熱榜。對東京的授權管理部門而言,這是授權組合裡一格業務的中斷,對應的是單一合約的權利金流;對合作的另一方,聲明生效那一刻起,門市改裝、人員編制與開發中的商品排程都得重新排隊結算。IP 授權這門生意,簽約時談的是費率與年限,拆夥時談的是退出條款,後者要結的科目,通常比前者多得多。
逾千億日圓營收,三成利益率的由來
三麗鷗 2024 財年(2024 年 4 月至 2025 年 3 月)合併營收約 1,268 億日圓,較前一個財年的約 1,009 億日圓成長 26%,營業利益約 395 億日圓,利益率約 31%。消費品公司的利益率多半落在個位數到十幾個百分點之間,三麗鷗能把數字推到三成,答案在收入結構:這家公司最核心的輸出是角色使用權,權利金進帳沒有製造成本,沒有庫存跌價損失,也不需要為通路促銷買單。
這套結構是虧損換來的。三麗鷗 1960 年以賀卡印刷起家,Hello Kitty 在 1974 年誕生,2024 年剛滿 50 週年;1990 年公司在東京多摩市開出室內主題樂園 Puroland,走上重資產路線。疫情初期的 2020 財年,樂園閉園疊加海外直營門市承壓,公司陷入大幅虧損;此後管理層把資源集中到角色授權與商品企劃,2023、2024 兩個財年營收與獲利連續改寫新高。中國市場是這輪擴張的主要引擎,三麗鷗在日本以外的最大單一市場就是中國,庫洛米與美樂蒂在當地社羣的人氣,把授權生意從童裝文具一路推到咖啡、展演與彩妝聯名。
四層分發:授權生意在中國怎麼鋪開
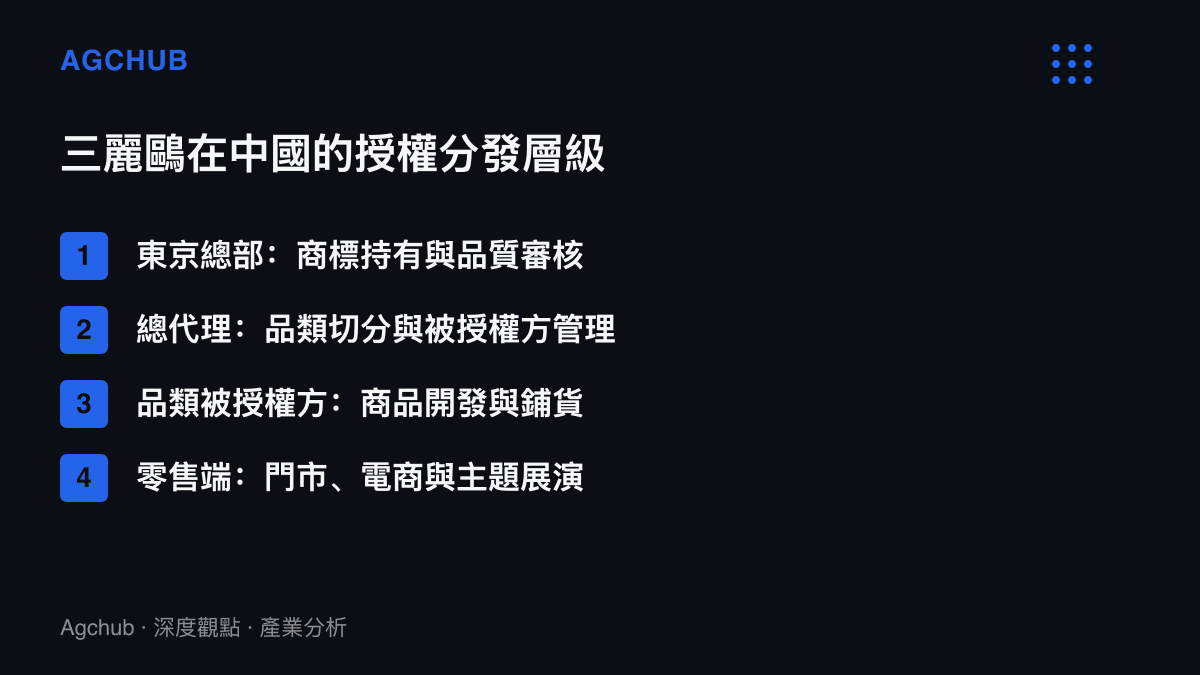
三麗鷗在中國的授權,並非一家一家慢慢談出來。2019 年底,阿裏旗下的授權交易平臺阿裏魚與三麗鷗達成中國市場的合作,Hello Kitty、美樂蒂、庫洛米等核心角色的品類授權,改由平臺側統一分發。分發的結果是一條四層結構:東京總部持有角色商標與品質審核權,總代理負責品類切分與被授權方管理,品類被授權方取得許可後進行商品開發與鋪貨,使用者在零售端見到的三麗鷗咖啡廳、主題快閃與名創優品門市裡的聯名專區,都是這條結構的末端。
層級化的好處是擴張速度。三麗鷗不需要自己開店、自己壓庫存,靠數百家被授權方把角色印上千百種商品,權利金按季入帳。代價是控制距離被拉長:被授權方越多,商品品質與定價的方差越大,正版與仿品在使用者眼中的界線也越模糊。角色的熱度在社羣累積,收入卻記在貨架端,這與迪迦三十週年檔期裡注意力與商品收入的分層是同一套邏輯:免費池負責聲量,授權商品負責結算。而免費池裡每一次對品質的質疑,最後都會回到授權方的報表。
拆夥的三層結算
終止合作的結算,大致分三層。
第一層是權利金。消費品 IP 授權的行情費率,通常落在批發價或零售額的 5% 到 15%,合約多採最低保證金加浮動權利金、兩者取高的計價方式。終止生效後,三麗鷗帳面上損失的是該合約剩餘期間的權利金流。以三麗鷗的營收規模與被授權方數量衡量,單一合約的佔比通常有限,這正是 IP 持有方敢於主動拆夥的財務底氣:寧可放棄一筆權利金,也要把品牌風險從組合裡移除。
第二層是庫存。授權終止不代表商品當天下架,行業慣例是給被授權方一段清售期,長度多在六個月到一年之間,期間只能出清既有庫存、不得追加生產。清售期內的商品面對折價壓力,通路端降價求現,被授權方吸收價差;對三麗鷗而言,這段期間的角色曝光處於無人管理的狀態,折價幅度越大,對正版定價體系的幹擾越深。
第三層是消費端權益。若合作範圍涉及門市或展演,預售訂單、儲值點數與會員權益的歸屬必須逐一處理。這一層的金額通常最小,結算卻最棘手,因為它直接落在使用者身上,也是這類新聞登上熱榜的主要原因。無論 VIVANT 在分發結構裡站在哪一層、承接的是商品、通路還是展演,三層結算的順序是相通的。
主動終止的算術
回看三麗鷗過去十幾年的財務路徑,收縮與整頓是反覆出現的動作。2010 年代,公司陸續退出美國與歐洲的部分直營業務,把虧損的實體通路換成授權收入;疫情後的轉型,只是把這個方向推到極致。輕資產模式的好處在毛利,麻煩在品牌秩序必須靠合約維持。授權方收的權利金,本質上是品牌溢價的租金,而租金成立的前提,是正版商品與白牌之間存在可感知的品質差距。這與一支短鋼攤開的三層價目表背後的道理同構:溢價靠品質秩序支撐,一旦末端失控,防線先於合約到期瓦解。
從這個角度看,主動終止合作是三麗鷗手中少數能立即執行的管控工具。調整授權費率要談判,更換總代理要時間,終止單一合約卻可以設定生效日,成本集中在一筆權利金與一段清售期,換回的是對其他數百家被授權方的示範效果。拆夥的威懾沿著分發網絡擴散,其價值未必小於損失的權利金本身。
三種情境
後續發展可以分三條路徑推演。
情境一,接手。VIVANT 騰出的品類或通路由新的被授權方承接,三麗鷗的權利金收入出現一至兩季空窗後恢復,門市改裝與庫存重置的成本由新舊合作方各自吸收,品牌端幾乎無感。這是對三麗鷗成本最低的路徑,前提是終止原因屬於合約與營運層面,而非需求層面。
情境二,收回。三麗鷗把該塊業務改為直營或合資經營,控制權提高,代價是資本支出與人事編制回到自家報表,與公司近十年的輕資產路線相逆。除非該業務的利潤池大到值得內部化,否則機率有限。
情境三,延長結算。清售期、預售訂單或已收費用的歸屬出現爭議,雙方進入協商乃至訴訟,輿論成本與法務成本疊加,品牌管理的動作反而成為持續的熱度來源。這條路徑對雙方都最貴,卻也是 IP 糾紛最常見的收場。
熱榜會在一週內退去,退出條款的結算不會。在三麗鷗的商業模式裡,拆夥本來就是授權組合管理的常規動作,多數終止不需要走到公開聲明這一步。當一家 IP 公司選擇以聲明方式確認拆夥,等於把後續結算搬到半公開的場域,權利金那一筆有合約可循,庫存與消費者權益那兩筆,會被使用者逐項核對。三層帳結完之前,這紙聲明的成本,還算不出總額。